
Một giao dịch bất động sản có nhiều lớp thông tin cần xử lý: nhu cầu sử dụng, khả năng tài chính, hồ sơ dự án, điều khoản hợp đồng và tiến độ thanh toán. Vì vậy, vai trò của đơn vị tư vấn không chỉ là giới thiệu sản phẩm. Khách hàng cần một quy trình giúp sàng lọc lựa chọn, chỉ ra nội dung phải xác minh và duy trì sự minh bạch trong suốt quá trình trao đổi. Vĩnh Khang hoạt động tại Đà Nẵng trong lĩnh vực dịch vụ và kinh doanh bất động sản, hướng đến vai trò kết nối khách hàng với sản phẩm phù hợp.
Danh xưng “uy tín” trong tiêu đề nên được hiểu như một tiêu chuẩn cần chứng minh bằng cách làm việc, không phải lời khẳng định thay cho kiểm chứng. Bài viết trình bày những giá trị mà một đơn vị tư vấn, phân phối chuyên nghiệp cần tạo ra và cách khách hàng tự đánh giá trước khi hợp tác. Các thông tin về dự án, giá, chính sách và pháp lý phải được đối chiếu theo tài liệu đang có hiệu lực tại thời điểm giao dịch.
1. Vai trò của đơn vị tư vấn trong một quyết định lớn
Bắt đầu từ nhu cầu thay vì bắt đầu từ giỏ hàng
Quy trình tốt cần làm rõ mục tiêu trước khi giới thiệu căn: mua để ở hay đầu tư, thời gian dự kiến sử dụng, số người ở, khu vực di chuyển thường xuyên, nguồn vốn tự có và mức vay có thể chịu được. Khi các giới hạn được xác định, danh sách sản phẩm sẽ ngắn hơn và khả năng so sánh cũng rõ hơn.
Vĩnh Khang có thể được khách hàng đánh giá qua chất lượng câu hỏi tư vấn. Chuyên viên có giải thích cả ưu điểm lẫn giới hạn không? Có tách thông tin đã được xác nhận khỏi nhận định cá nhân không? Có gửi lại tài liệu để khách hàng tự đọc không? Những dấu hiệu này phản ánh mức độ lấy nhu cầu khách hàng làm trung tâm.
Trang thông tin chính thức của doanh nghiệp là điểm bắt đầu để người đọc kiểm tra kênh liên hệ. Trước khi cung cấp hồ sơ cá nhân hoặc chuyển tiền, khách hàng nên xác nhận đúng người phụ trách, đúng tài khoản nhận và đúng chủ thể xuất hiện trong thỏa thuận.
2. Giá trị nằm ở khả năng tổ chức và kiểm tra thông tin
Một bộ hồ sơ rõ ràng giúp khách hàng ra quyết định chủ động
Tại Vĩnh Khang, trong quá trình phân phối, thông tin có thể đến từ chủ đầu tư, đơn vị phát triển, ngân hàng, cơ quan quản lý và bộ phận bán hàng. Đơn vị tư vấn cần sắp xếp nguồn theo thứ tự ưu tiên, ghi rõ ngày cập nhật và tránh dùng chính sách hết hiệu lực. Khách hàng nhờ đó biết đâu là tài liệu chính, đâu là nội dung tham khảo.
Các nhóm cần kiểm tra thường gồm pháp lý dự án, điều kiện mở bán, mẫu hợp đồng, lịch thanh toán, danh mục bàn giao, phí bảo trì, phí quản lý dự kiến và quy định sử dụng. Với khoản vay, cần làm rõ tỷ lệ vay, điều kiện phê duyệt, thời gian hỗ trợ và lãi suất sau ưu đãi. Không nên chỉ nhìn số tiền thanh toán ở đợt đầu.
Vĩnh Khang không thể thay thế luật sư, ngân hàng hay cơ quan quản lý, nhưng có thể giúp khách hàng nhận diện câu hỏi đúng và kết nối tới nguồn xác minh. Cách làm này giảm rủi ro hiểu sai giữa thông điệp bán hàng và nghĩa vụ thực tế trong hợp đồng. 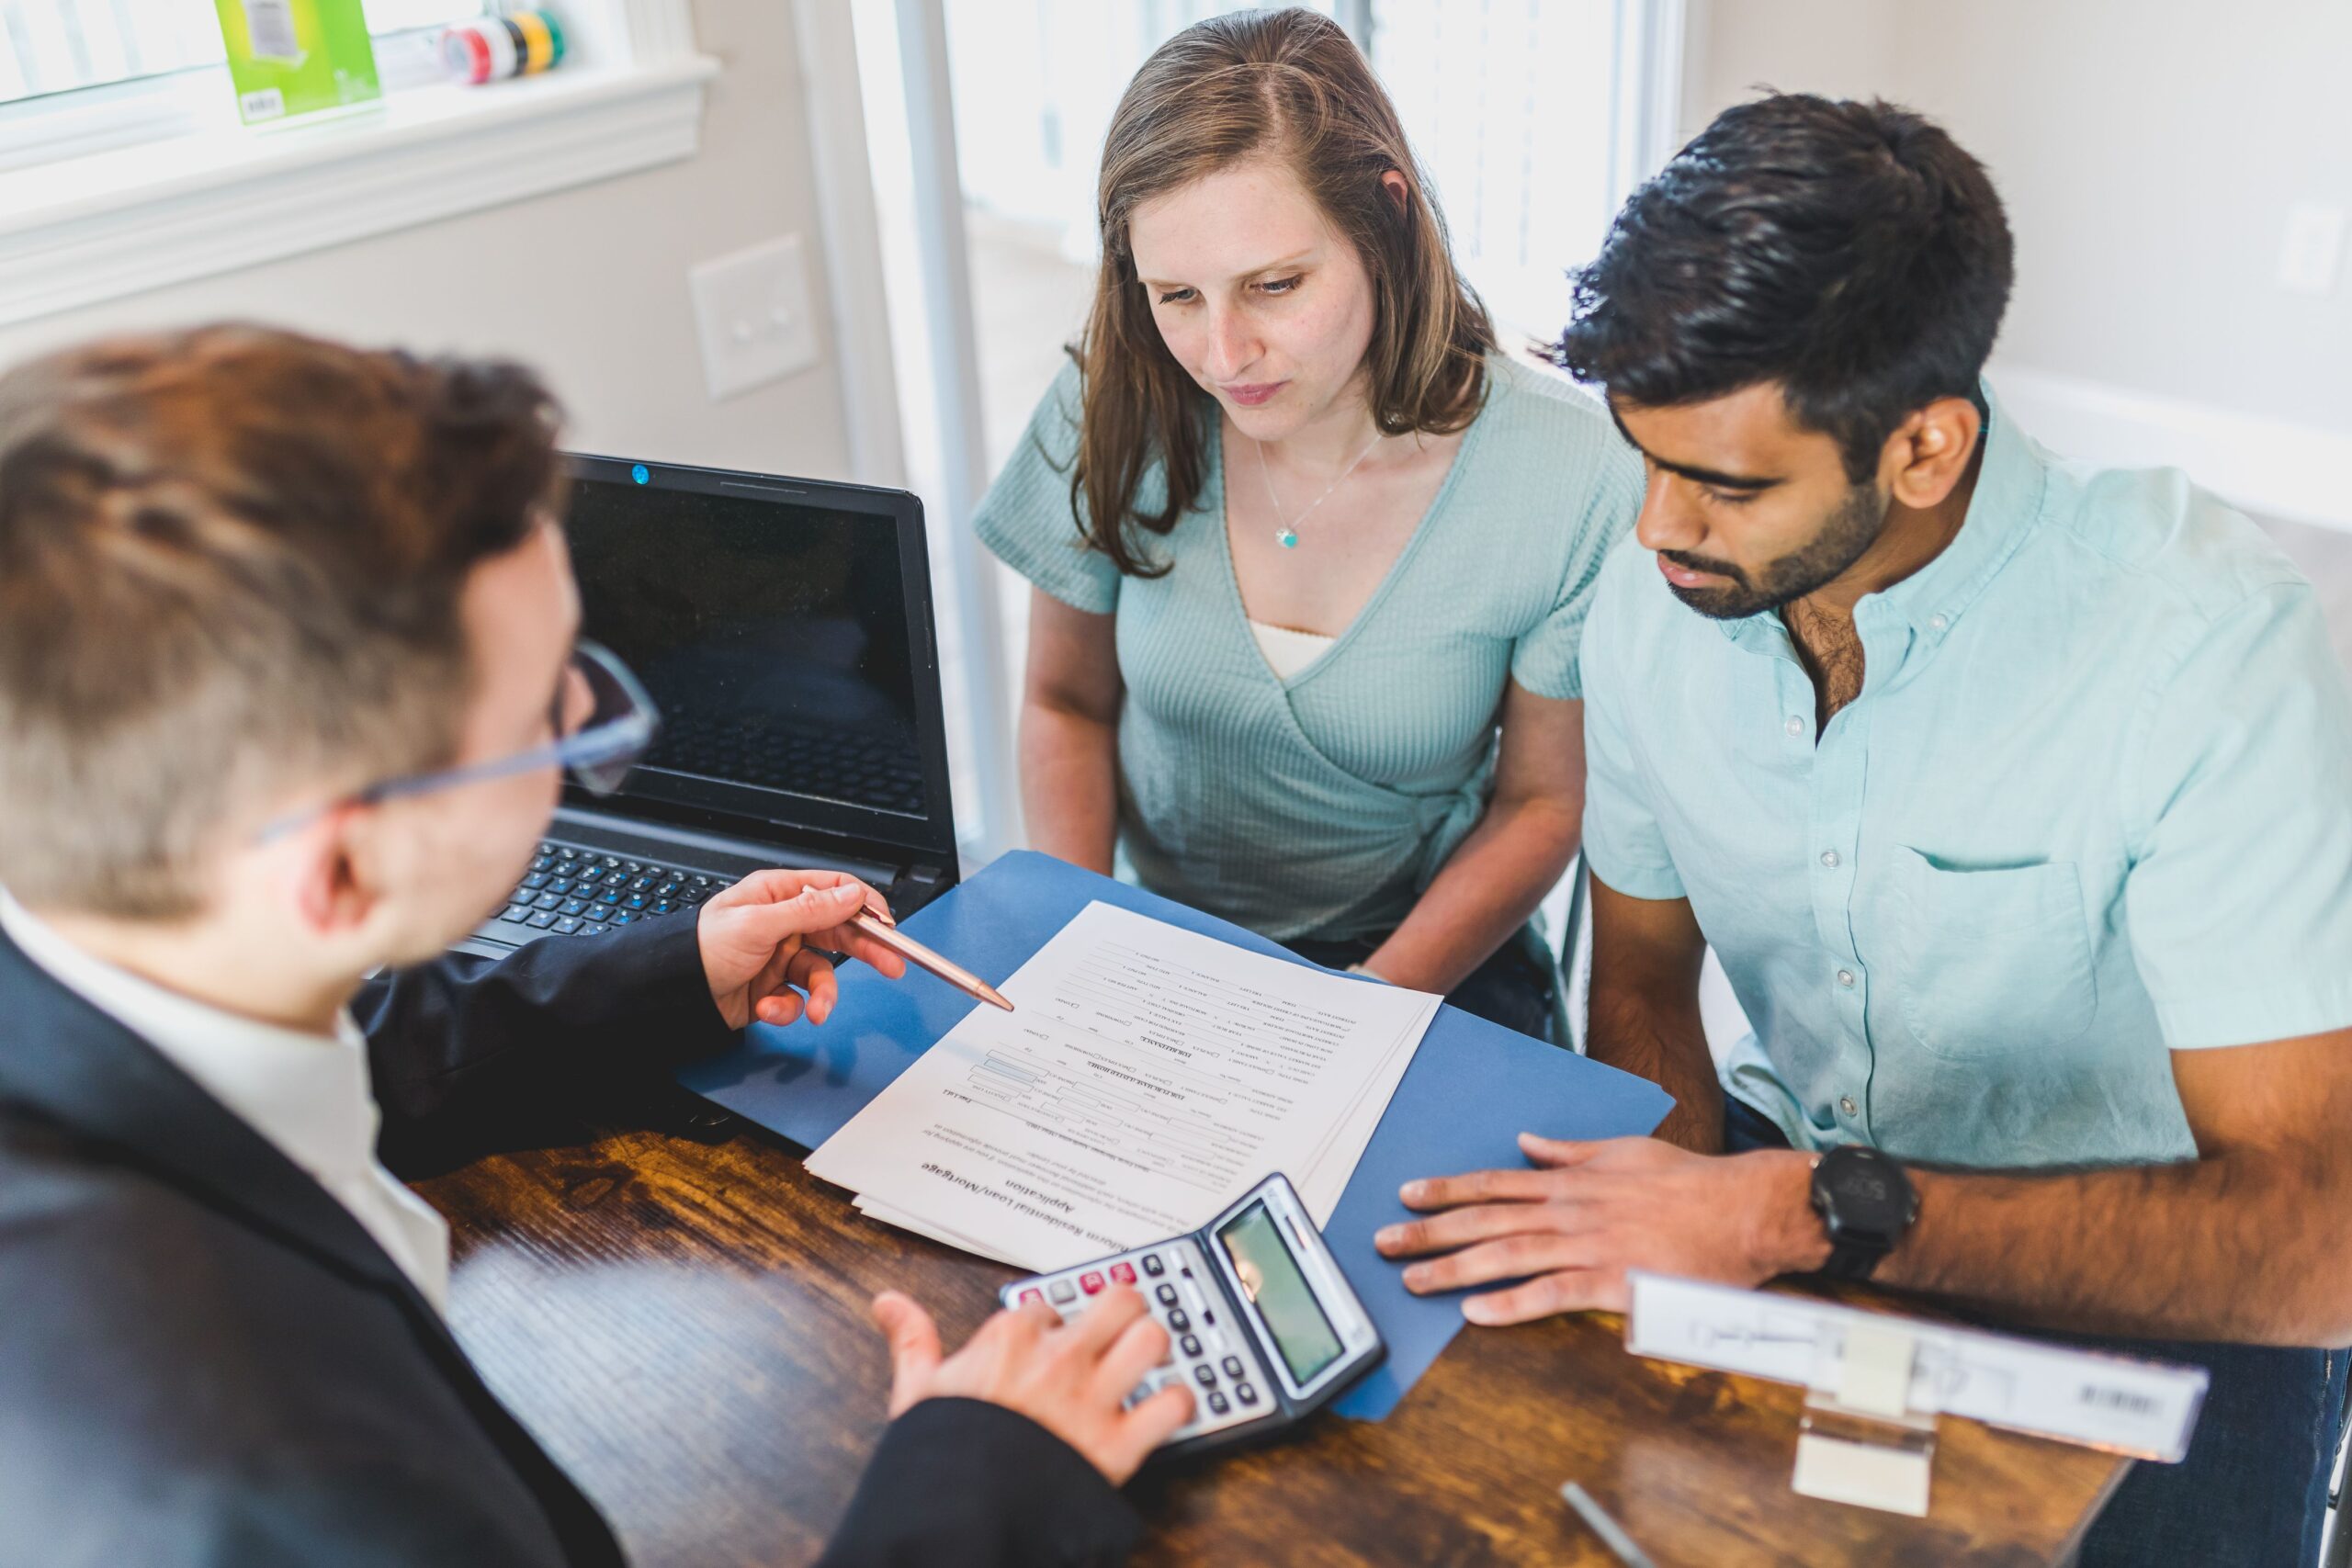
3. Năng lực phân phối thể hiện qua trải nghiệm khách hàng
Minh bạch, nhất quán và phản hồi đúng trọng tâm
Khách hàng thường tiếp xúc với doanh nghiệp qua nhiều điểm chạm: nội dung website, quảng cáo, sự kiện, chuyên viên tư vấn và bộ phận hỗ trợ giao dịch. Chất lượng dịch vụ chỉ nhất quán khi thông tin giữa các điểm chạm không mâu thuẫn và mọi thay đổi được cập nhật kịp thời.
Một chuyên viên tốt không thúc ép khách hàng quyết định khi còn thiếu dữ liệu. Họ nên cung cấp bảng so sánh, giải thích điều kiện chính sách, ghi nhận câu hỏi chưa có đáp án và quay lại sau khi xác minh. Việc nói rõ “chưa có thông tin” đáng tin cậy hơn một câu trả lời chắc chắn nhưng không có nguồn.
Tên doanh nghiệp xuất hiện trong danh sách đơn vị kinh doanh dịch vụ bất động sản tại Đà Nẵng được báo chí dẫn từ cơ quan quản lý. Người đọc có thể đối chiếu nguồn của Sở Xây dựng Đà Nẵng và bài tổng hợp của Tuổi Trẻ Online. Đây là một dữ liệu xác minh về chủ thể hoạt động, không phải chứng nhận cho mọi sản phẩm hay cam kết lợi nhuận.
4. Tư vấn tài chính cần dựa trên sức chịu đựng dòng tiền
Tổng chi phí quan trọng hơn mức ưu đãi ban đầu
Người mua thường bị thu hút bởi chiết khấu, hỗ trợ lãi suất hoặc tiến độ thanh toán giãn. Các công cụ này có thể hữu ích, nhưng chỉ phù hợp khi dòng tiền sau ưu đãi vẫn an toàn. Đơn vị tư vấn cần giúp khách hàng nhìn toàn bộ nghĩa vụ, không tách riêng giai đoạn dễ chịu nhất.
Bảng tính nên gồm giá sau chính sách, vốn tự có, khoản vay, lãi suất giả định sau hỗ trợ, phí bảo trì, nội thất, phí quản lý và quỹ dự phòng. Với tài sản đầu tư, phải bổ sung thời gian trống, chi phí môi giới, bảo trì và thuế. Không nên dùng doanh thu kỳ vọng để bù cho một cấu trúc vay quá căng.
Vĩnh Khang có thể tạo giá trị khi biến các con số thành kịch bản dễ hiểu: phương án cơ sở, phương án bất lợi và giới hạn cần dừng. Khách hàng vẫn nên tham khảo chuyên gia tài chính độc lập nếu khoản vay lớn hoặc nguồn thu biến động.
5. Đồng hành sau quyết định là phần không thể bỏ qua
Giao dịch chỉ hoàn tất khi quyền lợi và nghĩa vụ được theo dõi
Sau khi chọn sản phẩm, khách hàng còn phải xử lý nhiều mốc: đặt cọc, ký hợp đồng, thanh toán, bổ sung hồ sơ vay, theo dõi tiến độ, nghiệm thu và nhận bàn giao. Một đơn vị tư vấn có tổ chức cần nhắc lịch, lưu dấu tài liệu và hướng dẫn người mua liên hệ đúng bộ phận khi phát sinh vấn đề.
Khâu bàn giao cần có danh sách kiểm tra về diện tích, vật liệu, thiết bị, hệ thống kỹ thuật và biên bản ghi nhận lỗi. Nếu khách hàng mua để cho thuê, kế hoạch nội thất và vận hành nên được chuẩn bị sớm nhưng chỉ triển khai khi điều kiện bàn giao rõ ràng. Mọi thỏa thuận bổ sung cần được thể hiện bằng văn bản.
Để đánh giá Vĩnh Khang, khách hàng có thể hỏi trước về phạm vi hỗ trợ sau bán hàng, đầu mối phụ trách và cách xử lý khi chuyên viên thay đổi. Một quy trình không phụ thuộc hoàn toàn vào một cá nhân sẽ giúp trải nghiệm ổn định hơn. 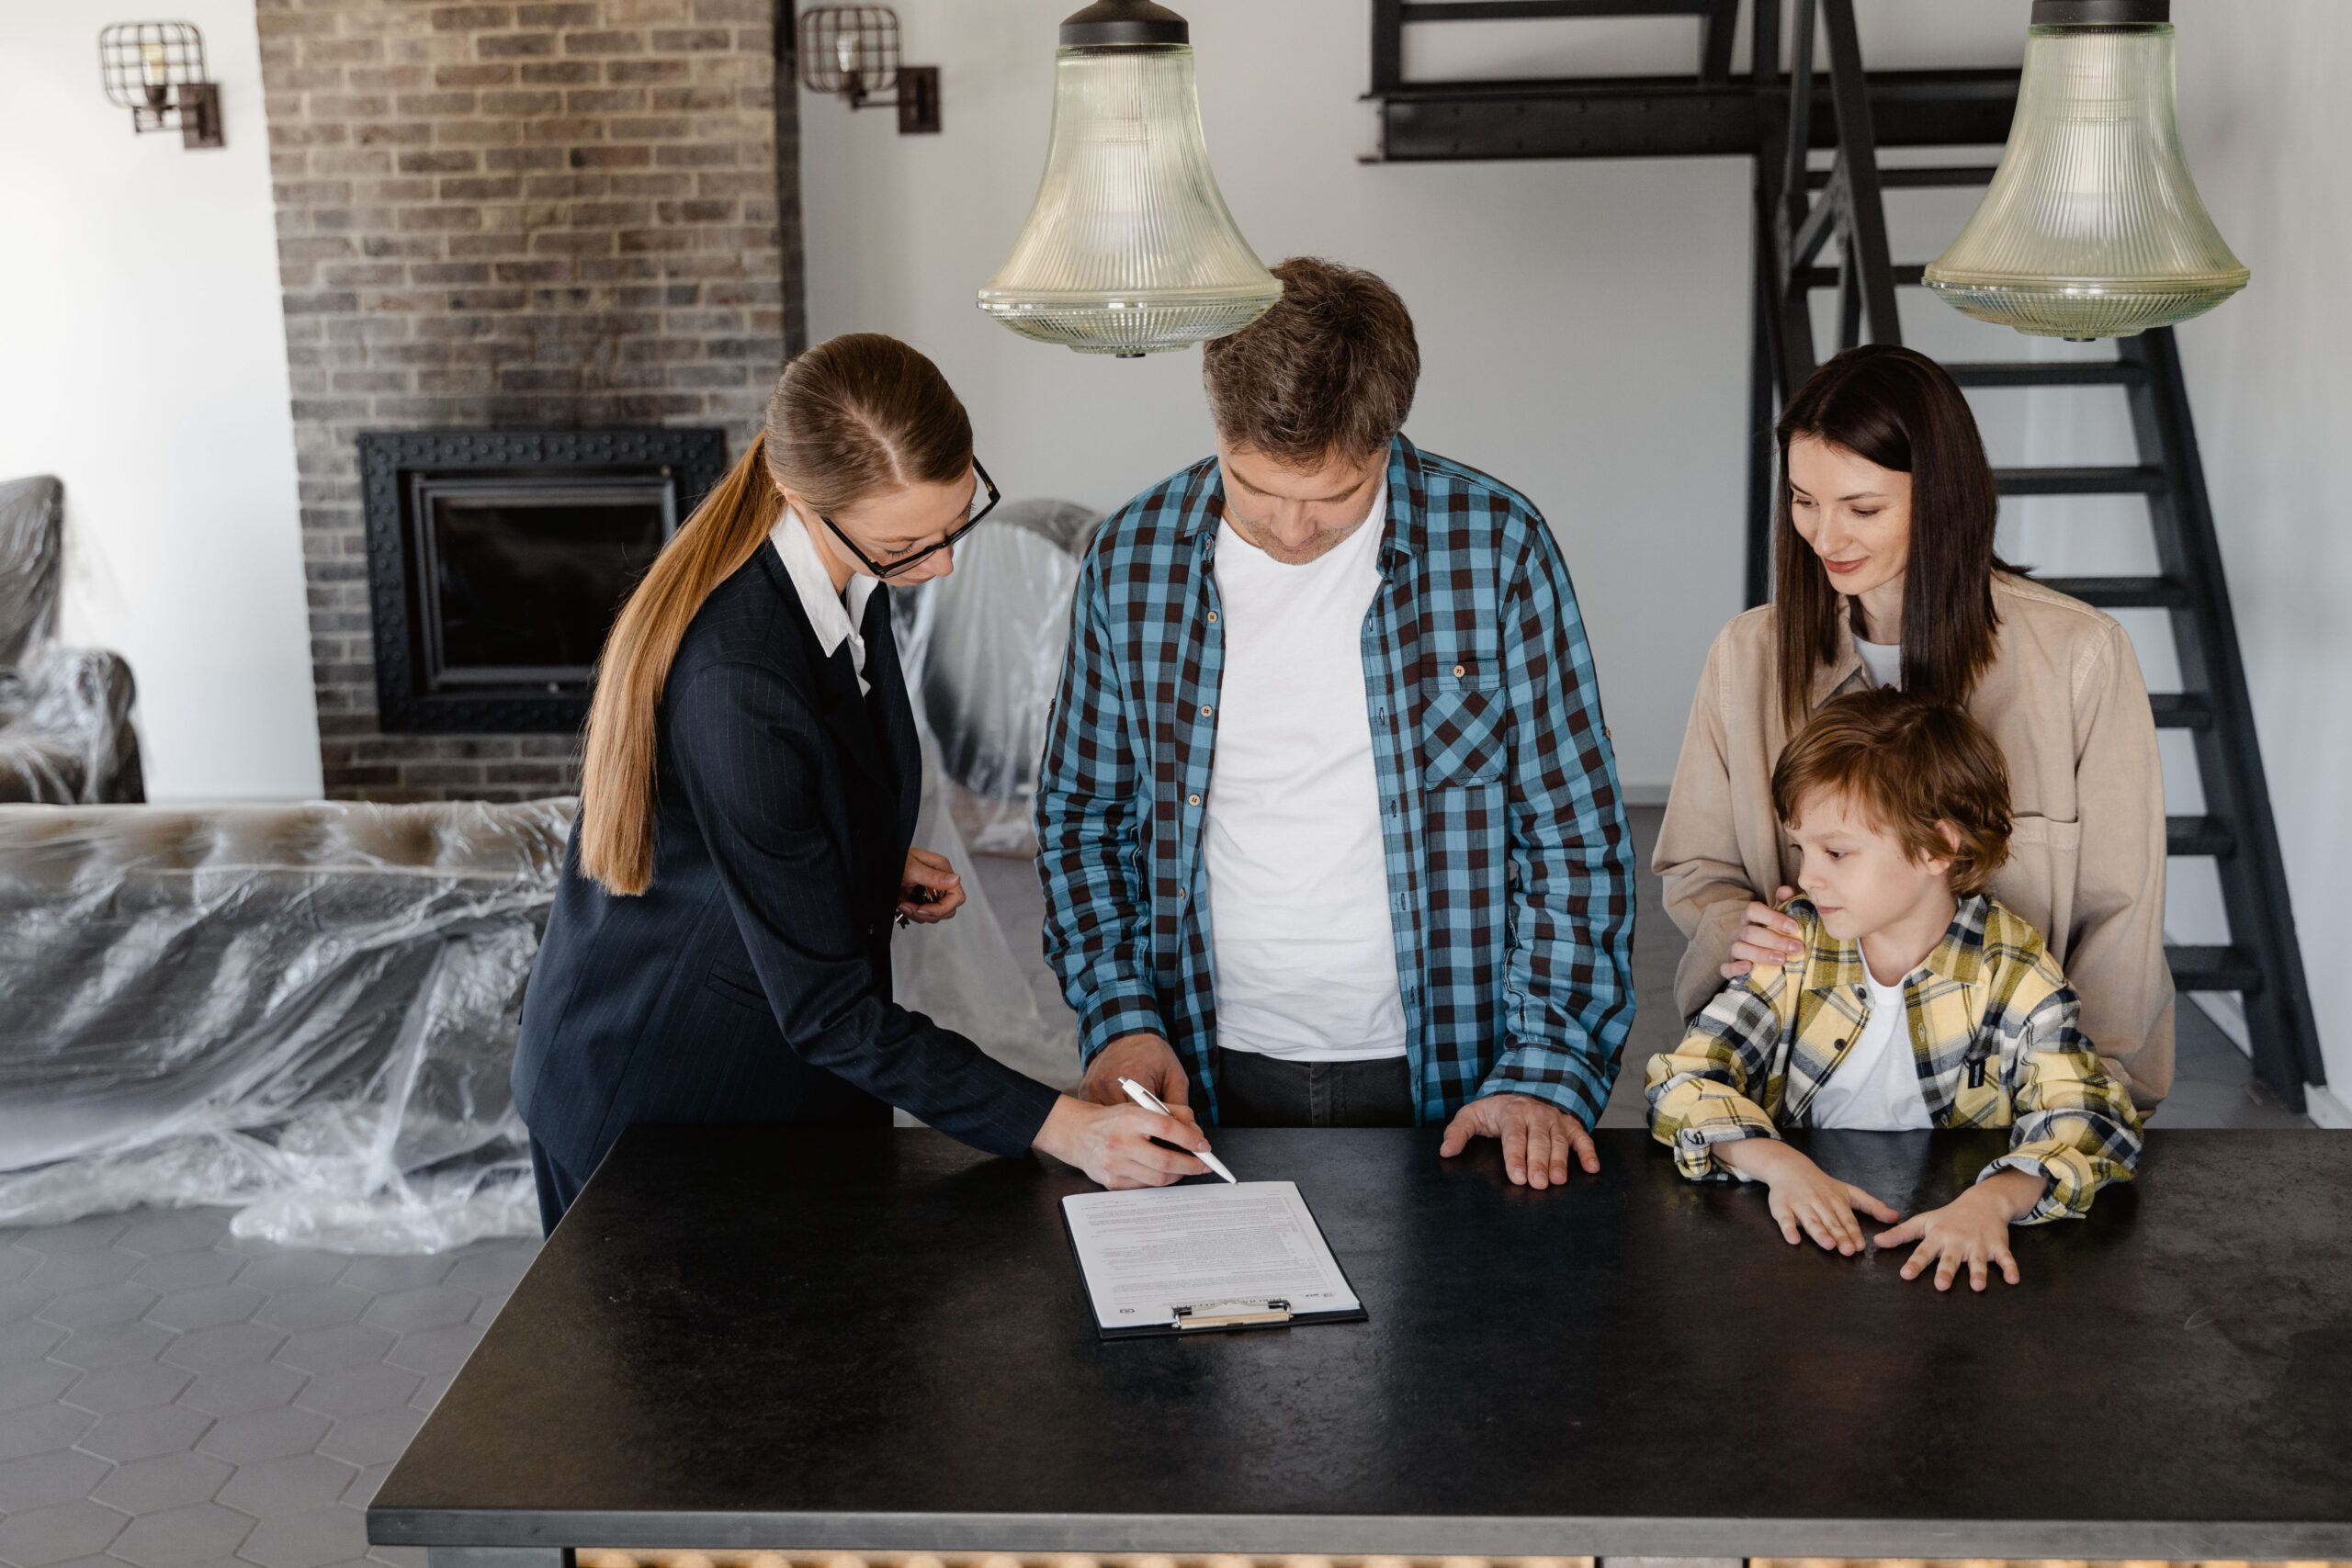
6. Kết luận
Vĩnh Khang có thể đồng hành hiệu quả khi việc tư vấn bắt đầu từ nhu cầu, sử dụng tài liệu có nguồn, minh bạch phần chưa xác nhận và theo dõi khách hàng qua từng mốc giao dịch. Với người mua, cách bảo vệ mình tốt nhất vẫn là đặt câu hỏi, đọc hồ sơ, kiểm tra dòng tiền và lưu mọi thỏa thuận bằng văn bản. Hãy liên hệ qua kênh chính thức để nhận thông tin đang có hiệu lực, yêu cầu bảng so sánh phù hợp ngân sách và chỉ quyết định khi các dữ liệu quan trọng đã được đối chiếu. Một lựa chọn tốt không cần dựa vào áp lực thời gian, mà dựa vào mức độ rõ ràng của thông tin.